

V rozhovore o Grécku
som spomenul fakt, že Grécko je len jedným z prvých vážnejších prejavov
celosvetového problému. Tým, že štáty socializovali straty finančných
systémov a nenechali tieto subjekty zbankrotovať v skutočnosti riziko v
ekonomike neznížili, iba ho transformovali z rizika súkromných
finančných subjektov na riziko verejných financií.
Stabilite a udržateľnosti verejných rozpočtov nepomohlo ani keynesiánske rozhadzovanie. Štúdia The Future of Public Debt
sa na tento problém pozrela bližšie a jej posolstvo nie je príliš
povzbudivé. „Podľa OECD v roku 2010 presiahne celkový verejný dlh
industrializovaných krajín 100% ich HDP, niečo také sa ešte nikdy
predtým v mierových časoch nestalo. Bez ohľadu na to, ako zle môžu už
tieto fiškálne problémy vyzerať, vychádzať iba z týchto oficiálnych
odhadov je takmer určite zavádzajúce. Rýchlo starnúce populácie
predstavujú pre mnohé krajiny vyhliadku na enormné budúce náklady,
ktoré nie sú plne zahrnuté v momentálnych rozpočtových odhadoch.“
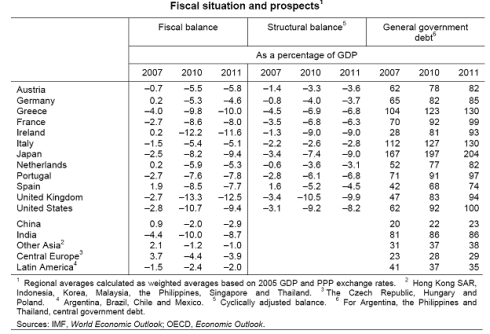
Tu sú deficity vybraných krajín (prvý stĺpec) a podiel verejného dlhu na HDP (tretí stĺpec):
 |
Zdroj: http://www.bis.org/publ/othp09.pdf?noframes=1
Starnúca populácia zásadne prispeje k rýchlemu rastu dlhu a z toho
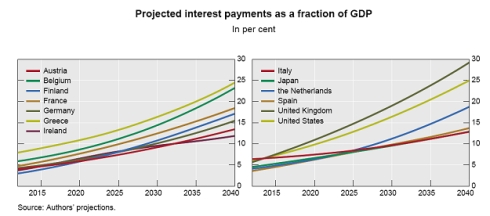
vyplývajúcich úrokových nákladov. Tu je odhad autorov, aký bude podiel
úrokových nákladov na HDP vo vybraných krajinách budúcich 30 rokov, ak
vlády budú udržiavať súčasný podiel výdavkov na HDP a výdavky na
starnúcu populáciu budú rásť podľa demografických prognóz (nič sa
nezmení):
 |
Zdroj: http://www.bis.org/publ/othp09.pdf?noframes=1
Čitateľa pre ilustráciu upozorníme, že súčasné úrokové náklady
Slovenska sa pohybujú na úrovni 1,5-2% HDP, a u väčšiny krajín je to
menej ako 5%. Úrokové náklady vo výške 30% HDP by de facto znamenali,
že viac ako polovica daňových príjmov by vo vyspelých krajinách
smerovala len na úroky.
V tejto súvislosti autori štúdie upozorňujú: „Je nevyhnutné, aby sa
vlády neuspokojili s ničnerobením z dôvodu ľahkosti, s akou doteraz
financovali svoje deficity. Vývoj budúceho produktu bude po kríze
pravdepodobne trvalo pod úrovňou, ktorú sme očakávali len pár rokov
dozadu. Výsledkom budú nižšie príjmy vlád a vyššie výdavky, čo ešte
viac sťaží konsolidáciu. Ak vlády nepodniknú kroky zamerané na posun
fiškálnej politiky k udržateľným úrovniam, tieto náklady môžu ľahko
vzrásť naraz a dramaticky.“
Otázkou ostáva, aké intenzívne by tieto kroky mali byť. Autori robili
projekcie dlhu aj v prípade scenára, že vládam sa podarí graduálne
znižovať schodok rozpočtu verejnej správy o 1% ročne nasledujúcich 5
rokov, a dôchodkové a zdravotné výdavky na starnúcu populáciu sa im v
nasledujúcich dekádach podarí udržať na súčasnej výške. Vývoj dlhu v
%HDP v takomto scenári naznačuje modrá prerušovaná čiara. (červená
čiara naznačuje scenár, ak by nedošlo k žiadnym úpravám výdavkov,
zelená čiara znamená vývoj, v ktorom sa šetrí ale výdavky na starnutie
populácie rastú):
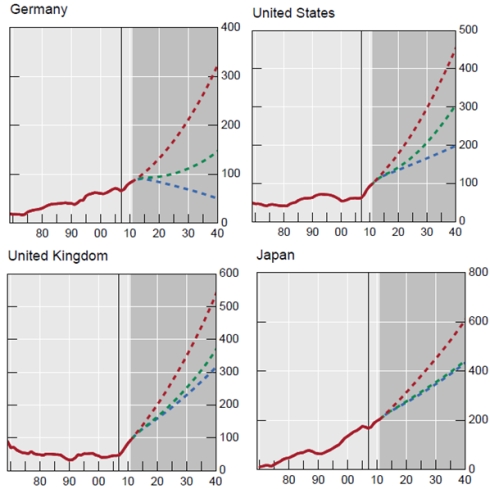 |
Veľké ekonomiky Japonska, USA, či Veľkej Británie ani pri takýchto
podmienkach dramatickému rastu dlhu neuniknú. Museli by začať s
razantnejšími škrtmi už dnes.
Štátne dlhy však neprinášajú náklady len v podobe úrokov. Vysoké štátne
dlhy kradnú zdroje súkromnému sektoru, ktorý produkuje hodnoty: „…
zaznamenávame riziko, že neustále vysoká úroveň verejného dlhu zníži
akumuláciu kapitálu, rast produktivity a dlhodobý potenciál rastu.
Napriek tomu, že neuvádzame priame dôkazy, nedávna štúdia naznačuje, že
verejný dlh blížiaci sa k limitu 100% HDP môže mať nelineárne rastúce
negatívne efekty na produkciu (Reinhart and Rogoff (2009b)).”
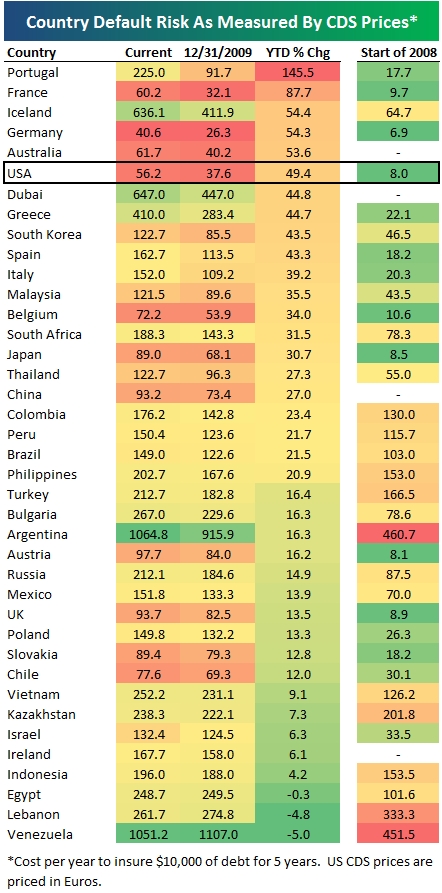
A ako momentálne (5.2.2010) vidia rizikovosť jednotlivých krajín
kapitálové trhy? Pravdepodobnosť bankrotu môžeme odvodiť od ceny tzv. Credit Default Swapov.
V tabuľke sú uvedené ceny v eurách za poistenie 5 ročného štátneho
dlhopisu danej krajiny v hodnote 10 000 eur. Všimnite si prudké vyše
50% medziročné zvýšenie implikovanej pravdepodobnosti bankrotu v
prípade veľkých silných ekonomík Francúzska, Nemecka a USA.
 |
Zdroj: Seeking Alpha Via: Alea Blog
Spoluautorom textu je Radovan Ďurana
Juraj Karpiš
INESS






