

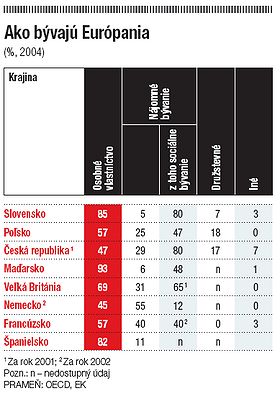
Nízky podiel nájomných bytov a domov na Slovensku
by vláda nemala riešiť zvyšovaním dotácií do tejto oblasti, ale vyrovnaním
podmienok – teda zrušením dotácií podporujúcich osobné vlastníctvo, povedal pre
TREND dňa 9.3. 2009 Radovan Ďurana z INESS.
Priveľa bytov v osobnom vlastníctve, prakticky neexistujúci
súkromný nájomný sektor a veľmi váhavé sťahovanie sa ľudí za prácou. Situácia
na slovenskom realitnom javisku je podľa Organizácie pre hospodársku spoluprácu
a rozvoj (OECD) jedna z príčin dlhodobej nezamestnanosti v krajine. Liekom má
byť flexibilnejší trh s bývaním. Rozbeh nájmov by pomohol sa vyrovnať s
boľavými ekonomickými zmenami, tvrdia autori štúdie o Slovensku. A má to byť aj
prínos pre realitné odvetvie. Môže zabrániť prepáleniu cien nehnuteľností.
Návrhy organizácie združujúcej 30 vyspelých svetových ekonomík
prichádzajú o niečo neskôr, ako by sa žiadali. Slovenská realitná bublina
čiastočne fučí. Pre budúcnosť je dôležité odhaliť, ako sa možno budúcej bubline
ak aj nie úplne vyhnúť, tak ju aspoň nenechať narásť do hrozivých rozmerov.
Pozor na zadlžovanie
Ceny nehnuteľností na bývanie v ostatných rokoch rástli,
pretože ľudia viac zarábali, úroky sa znižovali a bytov v ponuke pribúdalo
pomaly. Výrazne stúpal objem pôžičiek na bývanie a zároveň banky zľahčovali
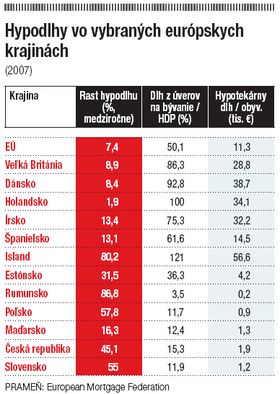
podmienky ich poskytovania. OECD registruje priemerný rast všetkých úverov na
bývanie medzi októbrom 2006 až 2008 na úrovni zhruba 40 percent ročne. Na
porovnanie, v eurozóne to bolo približne šesť percent.
Na jednej strane je takéto tempo typické pre štáty
dobiehajúce vyspelý svet. Začínajú prakticky z nulového objemu úverov.
Ukazovateľ hypotekárneho zadlženia v pomere k HDP je na Slovensku v súčasnosti
približne 11 percent, priemer eurozóny je 40 percent. Na druhej strane svižný
rast úverov je aj ovocím uvoľnených kritérií ich poskytovania. Čo úverový boom
prináša?
Výsledkom sú prudko stúpajúce ceny bytov a po jeho skončení
ich voľný pád. Vedia to už v Írsku, Španielsku aj v USA. V týchto krajinách sa
realitný rozmach financoval na dlh, výkyv cien bol výrazný a o to je boľavejší
prepad, keď zdroje lacných peňazí vyschli. Aj keď na Slovensku sa hypotéky
zďaleka nedávali tak ľahkovážne ako za morom, pribúdalo klientov, ktorí kúpu
bytu financovali úplne z úverových zdrojov a splátky predstavujú veľkú časť ich
príjmu. Stúpal aj počet kupujúcich nehnuteľnosť na dlh na špekulatívne účely.
Očakávali ďalší rast cien a príjmy z prenájmu kúpeného bytu.
Štúdia OECD upozorňuje, že treba dať pozor najmä na
zadlžovanie mladých a ľudí s nízkymi príjmami. Pre tých je typické, že si
ochotne berú úvery, hoci nie vždy na to majú dostatočný a perspektívny príjem.
Špeciálnu pozornosť si zaslúžia pôžičky s variabilným úrokom, ktorých podiel na
všetkých úveroch v eurozóne odhaduje Európska centrálna banka na štvrtinu. Na
Slovensku je to podľa OECD viac. A naozaj, v ostatných rokoch takýchto úverov
pribúdalo.
Nejde len o pôžičky s úrokovou mierou nadviazanou na
medzibankové sadzby. Rizikom sú spotrebné úvery, ktorými sa dofinancovávajú
nehnuteľnosti v prípade, že ich odhadovaná hodnota nedovoľuje vyšší hypotekárny
úver. Ich úročenie bolo oproti hypotékam vždy vyššie. A v krízových časoch
banky týmito sadzbami hýbu oveľa viac.
Problém rastúcej zadlženosti medzičasom utlmila finančná
kríza. V decembri minulého roka poskytli slovenskí bankári iba šestinu úverov
na bývanie v porovnaní s decembrom 2007. V januári sa nové hypotéky ďalej
scvrkli. Dôvodom nie je len to, že bankári sa zaoberali príchodom eura a
dostali pokyn pozerať sa na klientov oveľa opatrnejšie. Aj zneistení klienti sú
obozretnejší, do hypoték sa tak nehrnú.
Autori štúdie OECD napokon tiež zhŕňajú, že z hľadiska
finančnej stability nebezpečenstvo preúverovania prakticky neexistuje. Pôžičky,
kde dlžník spláca iba úroky a istina ostáva na časy hojnosti, tu takmer
neexistujú, podobne ani úvery v cudzej mene. Rovnako neboli príliš rozšírené
ani spotrebné úvery založené nehnuteľnosťami so stúpajúcimi trhovými cenami.
Navyše, podľa Národnej banky Slovenska nehrozí zrútenie
hypotekárneho trhu pre aktuálny pokles cien bytov na trhu. Bankový systém podľa
centrálnej banky prežije aj polovičný zosun cien, pretože priemerný pomer úveru
k hodnote založenej nehnuteľnosti je nízky aj vďaka rastu cien založených
nehnuteľností v minulých rokoch. No centrálna banka upozorňuje, že tento
ukazovateľ v priemere narastal najmä v posledných dvoch rokoch, keď banky
zmäkčovali úverové štandardy a objem úveru už niekedy aj presahoval hodnotu
zálohu. Aj tu zasiahla kríza – v posledných mesiacoch banky podmienky opäť
sprísnili.
Neopakovať chyby
Rýchlo stúpajúce ceny sú nateraz minulosť, lenže tempo
výstavby zaostávajúce za dopytom zostáva. Hoci kríza zdražovanie zastavila,
utlmila aj nové projekty na bývanie. A keď zlé časy pominú, trh môže opäť čeliť
slabej ponuke, ktorá bude tlačiť na rast cien. A nafukovať bublinu.
Neflexibilný trh bráni i mobilite pracovnej sily a tá je kľúč k ďalšiemu
rozvoju ekonomiky. OECD vidí riešenie v súkromnom nájomnom sektore. A ten je na
Slovensku v úzadí. Dominujú byty v osobnom vlastníctve doplnené malým podielom
štátnych nájomných bytov.
Táto štruktúra obmedzuje geografickú mobilitu pracovnej
sily, ktorá je najnižšia v krajinách OECD a jedna z príčin vysokej dlhodobej
nezamestnanosti. Rozvinutejší súkromný nájomný sektor môže okrem oživenia
ponuky pracovných síl zabrániť aj prepáleniu trhu. Ako to dosiahnuť? „Rušením
prekážok, ktoré bránia v jeho rozvoji,“ myslia si autori štúdie. Jedným z
dôvodov nedostatku súkromných nájomných bytov je podľa nich napríklad zákonom
garantované právo na odkúpenie bytu.
Celkovo sa medzi rokmi 1992 a 2006 podľa OECD na
Slovensku sprivatizovalo okolo 340-tisíc obecných a zhruba 270-tisíc
družstevných bytov. To trhu nepomohlo. Ako pripomína OECD, zákon s právom
odkúpenia bytu nájomníkom je stále platný, hoci sa vzťahuje len na byty
postavené do roku 1998. Jednoznačne preto odporúča: „Tento zákon treba zrušiť
alebo aspoň zvýšiť ceny týchto bytov pri odpredaji na trhovú úroveň.“
Ďalšou brzdou súkromných prenájmov je rozsiahla ochrana
nájomníkov v nájomných zmluvách na dobu neurčitú, k čomu sa pridávajú zdĺhavé
súdne procesy pri vyrovnávaní sa s neplatičmi. Tí v bývalých štátnych bytoch,
ktoré sa v minulosti reštitúciou dostali do rúk pôvodných majiteľov, dokonca
požívajú záštitu ešte hrubšieho múra zákonov. Inými slovami, nekonečný príbeh o
regulovanom nájomnom, ktorého koniec všetky vlády odsúvajú na neurčito.
Privýhodné svoje
Podľa OECD je brzdou nájomného sektora i výrazná daňová
výhodnosť bytov v osobnom vlastníctve. Dane z nehnuteľností, ktoré určujú
samosprávy, sú nízke. Chcelo by to preto zvýšiť ich na „neutrálnu“ úroveň a
odvíjať sadzby od aktuálnych trhových cien bytov. Argumentom OECD je nízky
podiel výnosov z týchto daní na HDP (pol percenta v roku 2007), čo zaraďuje
Slovensko na dno rebríčka. Pretože neexistuje žiadna majetková, dedičská alebo
darovacia daň a pri prevode po dlhšom čase ani daň z prevodu nehnuteľností,
obecná daň z vlastníctva je jedinou uvalenou na nehnuteľnosť.
Aj v rámci daní z nehnuteľností sú byty privilegované,
výnosy z nich tvoria iba malú časť daňových príjmov obcí z realít. Až dve
tretiny pochádzajú zo zdanenia budov a štvrtina z pozemkov. Nárast daňových
sadzieb by im tak priniesol výrazne viac peňazí. Samozrejme, znamenal by nárast
výdavkov domácností. Niektoré by mohli mať problémy s ich platením, keď budú
ceny nehnuteľností rásť a ich príjmy sa nezmenia, uvedomuje si OECD. „Nemožno
jesť tehly a maltu,“ poznamenávajú autori štúdie. No podľa nich to nie je
argument proti dani z nehnuteľností. Povinnosť platiť vyššie dane je problém
likvidity, teda preskupenia výdavkov, nie základnej solventnosti.
Štúdia si všíma aj fakt, že na Slovensku zaplatené dane z
úveru na bývanie nie sú odpočítateľné od základu pre daň z nehnuteľností. Vo
väčšine krajín OECD to je možné.
Radovan Ďurana z
inštitútu INESS uznáva, že na Slovensku málokto premýšľa nad možnosťou dlhodobého
nájmu, lebo takýchto bytov je málo. Nájmy sú vysoké, kúpa bytu je naopak vysoko
daňovo zvýhodnená oproti iným formám investovania.
S veľkou časťou odporúčaní štúdie súhlasí ministerstvo
výstavby. No otázna je podľa nich problematika zdanenia nehnuteľností iba podľa
trhovej hodnoty. „Je to síce obvyklý, nie však jediný prístup. Problém je, že
často vedie k sociálnemu oddeľovaniu a vytváraniu giet,“ nazdáva sa Elena
Szolgayová, vedúca odboru bytovej politiky Ministerstva výstavby a regionálneho
rozvoja SR.
Zvýšiť dane nie je jediný „nepopulárny“ návrh, ktorý štúdia
prináša. Odporúča tiež znížiť všetky štátne dotácie, ktoré podporujú investície
do vlastného bývania. To sa týka programov počínajúc štátnou bonifikáciou
hypotekárnych úverov, cez prémie na vklady do stavebného sporenia až po
zvýhodnené pôžičky od Štátneho fondu rozvoja bývania. Dotovanie bývania sa
prenáša do vyšších cien bytov, tvrdí štúdia OECD: „Rozsah týchto dotácií na
úrovni 0,25 percenta HDP nie je veľký. Ich význam klesá, no existujú dôvody na
postupné úplné zrušenie.“
Ďalšou ranou pre súkromný nájomný trh je zle nastavený
sociálny systém v podobe obecných nájomných bytov a príspevkov na bývanie, čo
vedie k vytláčaniu súkromných majiteľov z trhu. „Príspevky na bývanie majú malý
význam, pretože ich oprávnenosť sa posudzuje prísne a prínosy sú malé. Keď si
prijímatelia pomoci nájdu zamestnanie, stratia nárok na podporu bývania. To ich
demotivuje hľadať si prácu,“ upozorňuje štúdia.
Efektívnejšia podpora bývania sa dá dosiahnuť zvýšením
nájomného v sociálnych bytoch na úroveň blízku trhu a aspoň nájomcovia, ktorí
už nespĺňajú kritériá, by mali platiť trhové ceny. Príspevky na bývanie by mali
byť dostupné aj tým, ktorí pracujú, ale sú chudobní. Ich výška by mala odrážať
lokálne náklady na bývanie, aby sa povzbudilo sťahovanie do rýchlejšie sa
rozvíjajúcich a drahších regiónov krajiny.
Bývanie v sociálnych nájomných bytoch jednoducho znižuje
motiváciu ľudí presťahovať sa. „Ak sa sociálne bývanie masívne dotuje alebo sa
preukazovanie prostriedkov nedostatočne vynucuje, nájomníci majú silnú
motiváciu zostávať na mieste tak dlho, ako je to len možné,“ konštatujú
neradostnú situáciu v štátom podporovanom nájomnom sektore odborníci OECD.
Nazdávajú sa, že poskytovanie sociálneho bývania musí byť adresnejšie, dostupné
aj ľuďom, čo pracujú, a príspevky by sa tak mohli ešte rozšíriť.
Pružnejšia ponuka
Flexibilita trhu s bývaním by sa zvýšila, ak ponuka nových
bytov bude viac reagovať na dopyt, čím pomôže tlmiť realitné cykly. Počas
nedávneho rastu cien reagovala výstavba s veľkým oneskorením, čo ešte poháňalo
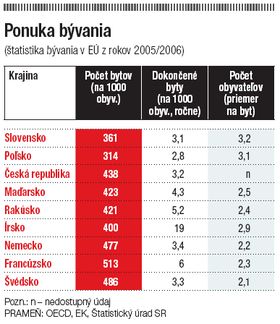
cenové očakávania. V 90. rokoch sa takmer zastavila. Kým v roku 1980 dosahovala
9,1 bytu na tisíc obyvateľov ročne, v roku 1996 to už bolo iba 1,2 bytu. V
tomto desaťročí vzrástla na 3,1 bytu v roku 2007, ale stále nedosahuje úrovne v
okolitých krajinách. Už tento nárast otestoval strop kapacít stavebných
spoločností, mnohým zúfalo chýbali pracovníci a v Bratislave bežne stavali
české a rakúske firmy.
Pri snahe zvyšovať ponuku bytov sa treba podľa štúdie
zamerať na efektívnosť územnoplánovacieho procesu a monitorovanie „dostatočnej
konkurencieschopnosti stavebného sektora“. Radí viac ho zainteresovať do vývoja
bytového trhu. Tvrdým orieškom sú aj podľa developerských spoločností práve
postupy v územnoplánovacom procese. Zaberajú priveľa času. Navyše ich praktické
uplatňovanie a vymožiteľnosť sú slabé, čo otvára dvere svojvoľnosti zo strany
úradov aj investorov, prípadne korupcii.
Za prejav nedostatočnej konkurencie považujú autori štúdie
aj to, že stavebné náklady sú v porovnaní s inými krajinami vysoké. „Mohlo by
to znamenať slabú konkurenciu na trhu,“ tvrdí štúdia. Zodpovedné úrady by mali
preto prešetriť sťažnosti na monopolné správanie a chrániť tak trh pred
narúšaním súťaže. R. Ďurana je
presvedčený, že pes je zakopaný niekde inde. Hlavný problém vidí práve v
stavebnom zákone a zložitom procese získavania povolení, ako aj v korupčnom
systéme územného plánovania.
Rozhodnutia o tom, či bývať vo vlastnom alebo nájme,
neovplyvňujú iba ekonomické a fundamentálne ukazovatele. Veľkú úlohu hrajú
sociálno-kultúrne faktory, ktoré politika nemôže tak ľahko ovplyvniť –
napríklad tradícia vlastných domov a celoživotného bývania na tom istom mieste
so silnými rodinnými a pracovnými väzbami. Namiesto aktívnej podpory súkromného
nájomného sektora by sa preto politici mali zamerať na odstránenie obmedzení a
daňového systému, pretože narúšajú rozhodnutia ľudí, hovorí OECD. R. Ďurana súhlasí. Nízky podiel nájomných
bytov a domov na Slovensku by vláda nemala riešiť zvyšovaním dotácií do tejto
oblasti, ale vyrovnaním podmienok – teda zrušením dotácií podporujúcich osobné
vlastníctvo.
Odporúčania týkajúce sa úpravy príspevku na bývanie,
lepšieho zacielenia regulácie nájomného, ako aj ukončenia privatizácie obecného
nájomného sektora ministerstvo výstavby podľa E. Szolgayovej presadzuje
dlhodobo, no iba s čiastočnými úspechmi. „Zatiaľ sa nedarí iniciovať smelší
vstup inštitucionálnych investorov do súkromného nájomného bývania,“ priznáva.
Úradníci sa nesmelo rozhýbali aspoň na papieri – viaceré odporúčania premietli
do Modernizačného programu Slovensko 21 a dostať sa majú do chystanej aktualizácie
Koncepcie štátnej bytovej politiky do roku 2015.
 |
 |
 |
TREND,
9.3.2009, Martin Rojko, Peter Kremský






