Zlatu sa v posledných rokoch mimoriadne darí. Vzácny kov, ktorého
funkciu v hospodárstve ekonóm Maynard Keyenes trochu predčasne
bagatelizoval označením „barbarský prežitok“, zaznamenal po roku 2000
prudký rast ceny.
K opätovnému vzkrieseniu došlo na prelome tisícročí, keď už aj tí
najzarytejší obhajcovia zlata začínali veriť rečiam o tom, ako tzv.
„nová ekonomika“ a fundovaná práca nezávislých centrálnych bankárov
podkutých modernými ekonomickými teóriami povedú k vymiznutiu aj tých
posledných zvyškov monetárneho dopytu po tomto kove. Načasovanie dna vo
vývoji ceny zlata v amerických dolároch nie je náhodné. Práve po roku
2000 americká centrálna banka (FED) v snahe zachraňovať
ekonomiku po prasknutí bubliny na trhu technologických akcii znížila
úrokové sadzby na historické minimá a do sveta začala chrliť obrovské
množstvá novovytlačených dolárov.
Cena jednej unce zlata v USD:
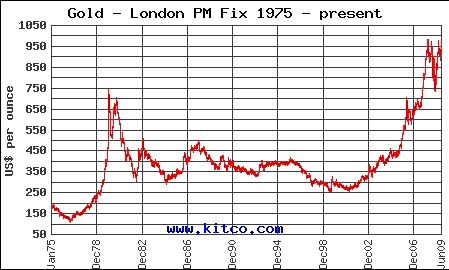 |
Graf: KITCO
Zlato
nerastie na stromoch, politici si ho nemôžu podľa svojich potrieb v
ľubovoľných množstvách vytlačiť a jeho množstvo v obehu je možné
zvyšovať len z roka na rok náročnejšou ťažbou. Preto si vynikajúco
uchováva svoju hodnotu. Práve preto bolo zlato tisícročia používané ako
peniaze a práve preto sa naň opätovne po roku 2000 zamerala pozornosť
prvých investorov hľadajúcich spôsoby ako zachrániť hodnotu svojich
úspor pred obrovskou infláciou, iniciovanou Greenspanom (vtedajší
guvernér FEDu).
Finančná kríza dôvere v systém papierových
peňazí riadených osvietenými centrálnymi bankami samozrejme vôbec
nepridala. Záchrana bánk, hypotekárnych agentúr, poisťovní,
automobilového sektoru, hypotekárnych dlžníkov, keynesiánske fiškálne
nakopnutia ekonomike, to všetko stojí kopu peňazí. USA plánujú na tento
rok najväčší deficit od druhej svetovej vojny vo výške 1,8 bilióna
amerických dolárov, čo je viac ako 13% ich hrubého domáceho produktu.
Amerika si tento rok potrebuje požičať 2 bilióny USD nového kapitálu.
Nedávno sme na Slovensku „oslavovali“ historicky rekordnú emisiu dlhopisov v objeme 2 miliardy eur. Američania si potrebujú požičať DENNE dva krát toľko.
Kto
tento obrovský dlh od nich kúpi zatiaľ, nie je úplne jasné. Aj keď
počas vrcholiacej paniky na finančných trhoch v decembri minulého roku
boli americké dlhopisy bestsellerom a do ich bezpečného zálivu zdupkal
nejeden investor, nadšenie pre držanie amerického dlhu nepríjemne
rýchlo vyprcháva. Dokumentuje to aj prudký rast výnosov 10 a viacročných dlhopisov v poslednom mesiaci.
Pritom
odpoveď na otázku, kto to celé zatiahne, je kľúčová tak pre vývoj
svetovej ekonomiky ako aj pre cenu zlata v nasledujúcich rokoch. Úspory
sú v súčasnej hospodárskej kríze nedostatkovým tovarom nielen v
Amerike, ale po celom svete. Navyše okrem USA sa na dlhopisových trhoch
objavili aj iné čierne diery na kapitál ako napríklad Veľká Británia.
Svoje nákupy dlhopisov už spomaľuje aj doteraz bezodná Čína. Tá už
teraz drží v rukách 7% amerického dlhu a teda aj veľkú mieru vplyvu nad
tým, aká nálada bude na kapitálových trhoch očakávať strýčka Sama, keď
príde pýtať peniaze. Obrusovať hrany a upokojiť váženého veriteľa
promptne vycestoval do komunistickej Číny Obamov minister financií
Timothy Geithner. Geithnerovi sa však v úlohe podomového predajcu
amerického dlhu príliš nedarí. Rečiam o politike silného dolára
chrániaceho držiteľov amerických dlhopisov pred výraznými stratami,
ktoré ako mantru počas neustáleho prepadu hodnoty dolára v posledných
rokoch opakujú čelní predstavitelia USA, už totiž neverí naozaj nikto.
Počas Geithnerovej prednášky na Pekinskej univerzite počas jeho
oficiálnej návštevy Číny na jeho ubezpečovanie, že Amerika pokračuje v
politike silného dolára a čínske úspory sú tak v amerických dlhopisoch
„v bezpečí“, reagovala sála plná študentov spontánnym výbuchom smiechu.
A
aký majú veselí čínski študenti súvis s cenou zlata? Pri budúcich,
takmer istých problémoch s umiestnením dlhu je možné očakávať, že zase
raz pomôže veriteľ poslednej inštancie – centrálne banky. FED alebo Bank of England navyše už s tzv. monetarizáciou dlhu (nákup štátneho dlhu centrálnou bankou) začali.
Toto „riešenie“, keď sa nedostatok reálneho kapitálu nahradí clonou
falošných peňazí, bude mať výrazné inflačné efekty, čím postupne
pripraví ľudí o časť kúpnej sily ich úspor. A to je výborná správa pre
zlato. Znovu tak ožíva monetárna a investičná zložka dopytu po tomto
vzácnom kove a ľudia ho chcú už nielen na krk a do zubov, ale aj do
peňaženky.
Správy o oslnivom návrate tohto barbarského
prežitku prichádzajú odvšadiaľ. Americkí inštitucionálni investori,
ktorí sa doteraz dívali na zlato cez prsty, začínajú pomocou neho
hedgovat kurzové riziko dolára. Zlato začínajú nakupovať najväčšie americké životné poisťovne. Čínska centrálna banka oficiálne potvrdila, že v poslednej dobe výrazne akumulovala zlato,
čím sa snaží diverzifikovať riziko vyplávajúce z jej obrovských
dolárových aktív. Predaje zlatých mincí a tehál po celom svete dosahujú
rekordné hodnoty a na nemeckých železničných staniciach začali
inštalovať prvé automaty na predaj zlata.
Väčšina investorov
však zlato stále ešte neobjavila. Určite zatiaľ nemožno hovoriť o
masovom trende či zlatej horúčke. Veď celková hodnota všetkého zlata,
ktoré bolo kedy vyťažené a teraz sa nachádza na zemskom povrchu je pri
súčasnej cene 960 USD za jednu uncu len 5 biliónov USD. Teda ani nie
polovica amerického štátneho dlhu. Napriek tomu sa zdá, že dochádza ku
postupnej zmene postoja obyvateľstva a zlaté časy sa pomaly vracajú.
Juraj Karpiš
www.INESS.sk
Aktuálne.sk, 5.6. 2009