

Stĺpček Juraja
Karpiša z INESS v SME zo dňa 26.7.2009 o bojovníkoch, kríze a performatívnej
kontradikcii.
Kampaň Bojovníci
proti kríze prekvapila. Najmä tým, že nie je financovaná štátom, ale na
dotovanie tohto omylu sa podujali súkromné firmy.
Slovensko dlhodobo patrilo medzi krajiny s nízkym relatívnym
zadlžením štátu v pomere k HDP. Podiel objemu dlhopisov a úverov, ktoré musí splatiť
štát, na HDP sa dlhodobo znižoval, a z 41,4% v roku 2004 klesol až na
rekordných 27,6% v roku 2008.
Inými slovami, na to, aby sa štát zbavil svojich dlhov v
minulom roku, by musela byť použitá viac ako štvrtina pridanej hodnoty
vytvorenej na Slovensku za celý jeden rok. V porovnaní s krajinami ako
Taliansko (105,8%), Belgicko (89,6%), alebo absolútny víťaz Japonsko (202,5%),
je to skutočne dobré postavenie, hoci k lídrom tejto štatistiky ako je Estónsko
(4,8%) či Rumunsko (13,6) máme ďaleko. Rovnako treba pripomenúť, že slovenské
vlády dlh neznižovali, ale z dlhu sme vďaka rýchlej expanzii HDP vyrástli.
Bohužiaľ, takto nízku hodnotu neudržíme dlho.
Pokles HDP s rastúcim deficitom verejných financií nás v priebehu pár rokov
posunie na iné úrovne, postupne až k hranici 50% dlhu na HDP.
Predpovedanie budúceho dlhu nie je jednoduché a nespočíva len v prostom
pripočítavaní ročných deficitov verejných financií. V teórii štátnych financií
sa na výpočet relatívneho zadlženia z v čase t používa vzorec, ktorý kombinuje
viacero premenných:
zt=zt-1*(1+rt)/(1+gt)+Dt
zt-1 predstavuje zadlženie v predchádzajúcom roku, rt priemernú úrokovú sadzbu
štátneho dlhu v roku t, gt nominálny rast HDP a Dt deficit verejných financií v
roku t.
Budúce zadlženie tak okrem samotného každoročného deficitu ovplyvňuje tiež
pomer úrokovej sadzby a rastu HDP. Ak rastie HDP rýchlejšie ako je sadzba,
ktorú štát platí na úrokoch, podiel je menší ako jedna, a tak vzniká predpoklad
pre znižovanie relatívneho podielu dlhu. Ak sú úroky vyššie ako rast HDP,
verejné financie musia skončiť s prebytkom, aby mohlo zadlženie klesnúť. Opačný
príklad čaká Slovensko v tomto a pravdepodobne aj v nasledujúcich rokoch.
Nasledujúca tabuľka popisuje pravdepodobný vývoj štátneho dlhu:
|
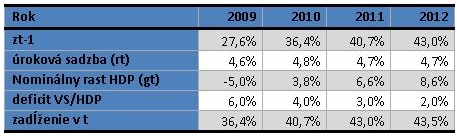
V tabuľke som použil v podstate optimistické predpoklady. Priemerná úroková
sadzba štátnych dlhopisov bola v roku 2008 4,5%, na nasledujúce roky
optimisticky predpokladáme v súvislosti s rastom dlhu len mierny rast úročenia
(hoci pri poslednej domácej aukcii „dlhých“ dlhopisov štát musel ponúknuť 5,2%)
. Premennú rast HDP sme čerpali z aktuálnej a v nasledujúcich rokoch veľmi
optimistickej makroprognózy Ministerstva financií.
V tabuľke si tiež predstavujeme vládu, ktorá sa skutočne bude snažiť znižovať
schodok verejných financií pod úroveň maastrichtských troch percent.
Aj pri týchto predpokladoch by malo v priebehu 4 rokov dôjsť k masívnemu rastu
zadlženia, až k hranici 44%. V praktickej reči úrokov by to tiež znamenalo
nárast úrokových nákladov z 25,5 na 47 mld. Sk. To znamená úroky vyššie o o
85%. Ak predpokladáme, že vplyvom nízkych daňových príjmov vláda nebude
významne zvyšovať výdavky štátneho rozpočtu, znamená to tiež, že týchto 22 mld.
Sk bude musieť zobrať ministerstvám. Hoci priestor na šetrenie v štátnom
rozpočte je obrovský, problémy, ktoré sú so šetrením už dnes skôr naznačujú, že
výdavky štátneho rozpočtu naďalej porastú.
Vysoké úroky na splácanie štátneho dlhu majú viaceré negatíva. Nielen nemožnosť
využitia daní na iné, lepšie účely (infraštruktúra, vzdelávanie) ale aj
obmedzený priestor na znižovanie budúceho daňového zaťaženia. Vysoké úrokové
sadzby so stagnujúcim HDP zároveň vytvárajú tzv. dlhovú pascu, keď zbaviť sa
dlhu neumožňuje ani vyrovnaný rozpočet verejnej správy.
Treba tiež poznamenať, že uvedený vzorec síce postihuje podstatu zmeny
relatívneho zadlženia, existujú však faktory, ktoré môžu výslednú hodnotu
štátneho dlhu znížiť. Tak sa stalo aj v minulom roku, keď dosadením skutočných
parametrov malo dôjsť k miernemu nárastu dlhu, v skutočnosti však došlo k
poklesu. Na túto skutočnosť majú vplyv minimálne dve skutočnosti. Na jednej
strane je to použitie majetku štátu na úhradu deficitu verejných financií.
Napríklad dotácia deficitu Sociálnej poisťovne zo štátnych finančných aktív.
Alebo lepšie využitie zostatku inštitúcií verejnej správy v štátnej pokladnici.
Priebežné zostatky na účtoch štátnych inštitúcií umožňujú štátu tieto zdroje
používať a o to menej si potom musí požičať na dlhopisových trhoch. Štát si tak
požičiava rádovo
120 -150 mld. Sk.
Dobré umiestnenie v medzinárodnom porovnaní zadlženosti neznamená, že vláda „má
priestor“ na zvyšovanie zadlženia. Slovenská ekonomika, ktorá v priebehu dvoch
rokov dokáže klesnúť zo 6,5% rastu HDP na reálny -6% pokles, kde daňové príjmy
v priebehu jedného roka klesnú o 10%, je príliš citlivá na to, aby sa mohla
pustiť do vysokých dlhov a vysokých úrokových nákladov. Tie totiž v prípade
malej ekonomiky obyčajne vedú






