

Cenová explózia odhalená cez zlatú optiku.
Papierové peniaze umožňujú štátu zdaňovať imaginárny rast.
Zlato stovky rokov dozadu vyhralo v poctivej a tuhej súťaži
celosvetový tender o to, ktorá komodita bude plniť monetárnu funkciu.
Bolo to najmä preto, že je vzácne a jeho ponuka je málo elastická
a v čase pomerne stabilná. Zlata neubúda (aj ten najhlbšie zahrabaný
pirátsky poklad sa skôr či neskôr nájde) a na druhej strane na to, aby
ho pribudlo, potrebujete naozaj veľa kapitálu a ľudskej práce.
Preto si zlato veľmi dobre uchováva kúpnu silu a „rovnako ako pred sto rokmi si aj dnes môžete za uncu zlata (800 € 970 € )
kúpiť na mieru šitý oblek, výlet cez Atlantik v ekonomickej triede,
koňa alebo 30 fliaš kvalitnej whisky. V starovekom Ríme sa údajne za
uncu zlata dala kúpiť toga a pár sandálov.“
V roku 1971 americký prezident Richard Nixon monetárnu funkciu zlata
formálne zrušil. Papierové peniaze sa odtrhli od obmedzení reálneho
sveta a ocitli sa plne v moci štátu a centrálnych bankárov. Dopadlo to
rovnako ako keď politik vyhrnie rukávy a začne páchať dobro v iných
centrálne riadených odvetviach ekonomiky.
Jedným z hlavných dôvodov vzniku centrálnych bánk bola údajne snaha
o zabezpečenie cenovej stability. Aké sú výsledky americkej centrálnej
banky (FED) v porovnaní s trhovou alternatívou (zlatom) v tejto
oblasti?
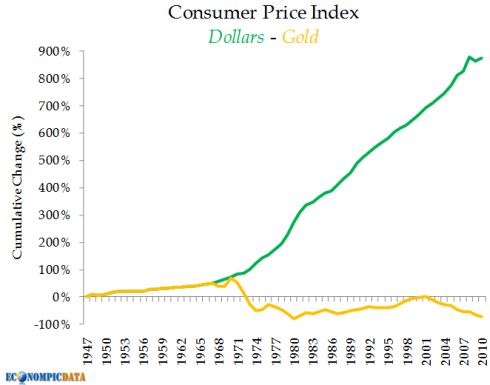
Súdiac podľa vývoja indexu spotrebiteľských cien americký FED
prepadol na celej čiare. Ceny tovarov a služieb v USA narástli od roku
1947 v papierových dolároch o takmer 900%. A čo zlato? Ak prepočítame
ceny tovarov a služieb na jednotky zlata zistíme, že za rovnaké obdobie
klesli približne o 70%.
Zdroj: ECONOMPICDATA
Rozdiel v cenách medzi +900% a -70% je rast spôsobený nafukovaním
peňažnej ponuky neúnavným tlačením nových peňazí (v tomto prípade
amerických dolárov) štátom. Táto inflácia pomáha financovať štátny dlh,
prerozdeľuje zdroje v ekonomike od posledných príjemcov nových peňazí
smerom k prvým (tí profitujú zo zatiaľ neadaptovanej nízkej cenovej
hladiny) a deformovaním produkčnej štruktúry vyvoláva hospodárske cykly.
No a je tu ešte jeden aspekt, na ktorý by ste mali myslieť vždy, keď
vás opäť nejaký zamestnanec štátu bude strašiť „hrozbou“ znižovania cien
– deflácie.
Americké firmy takmer 800% rast cien svojich výrobkov a služieb za
posledných 40 rokov mylne považovali za zisk a zaplatili z neho dane. No
poriadny účet za túto ilúziu rastu bohatstva riedením kúpnej sily
dolárov zaplatili štátu aj občania. Časť daní z majetku, kapitálových
príjmov či dividend neboli daňami z rastu, ale iba z uchovania ich
hodnoty! Ak vám cena domu či akcie narastie medziročne o 5%, daňový úrad
sa nepýta, či sa reálne zmenila aj hodnota daného aktíva alebo je to
len efekt nových dolárov, ktoré štát medzičasom pustil do obehu. Len si
predstavte, že by ľudia mohli beztrestne bohatnúť tým, že si schovajú
zlaté dukáty doma pod duchnu. Tento rast kúpnej sily by už nemuseli
zdaniť, ako sa dnes zdaňujú domnelé „kapitálové“ či „dividendové“
výnosy. Malo by to tiež zásadný vplyv aj na podobu celého finančného
sektora. Napríklad stará mama z Očovej by sa už v zúfalej snahe ochrániť
kúpnu silu svojich celoživotných úspor nemusela v rýchlokurze
priehradkového pracovníka banky stať špekulantkou na kapitálových
trhoch.
Papierové peniaze umožňujú štátu zdaňovať imaginárny rast bohatstva.
Návrat zlata ako naozaj celosvetovej meny by preto ohrozil financovanie
a tým aj terajší rozsah činností štátov a aj tento fakt treba brať do
úvahy pri prehodnocovaní argumentov proti zlatej alternatíve.
Juraj Karpiš
INESS






