
„Je dobré, že ľudia nerozumejú
nášmu bankovému systému a monetárnej politike. Keby rozumeli, do zajtra
rána tu máme revolúciu.“
Henry Ford, zakladateľ Ford Motor Company
Padajúci dolár zaujíma pozornosť investorov v týchto dňoch viac než padajúci sneh. Na rozdiel od snehu bude dolár padať pravdepodobne aj v lete.
Výmenný kurz 1,20 zo začiatku roka 2006 narástol na dnešných 1,47 dolárov za jedno euro. Aj keď Slovákovi každým dňom lacnie víkendové nakupovanie vianočných darčekov v New Yorku, padajúci dolár mnohých neteší. Okrem bežného Američana, ktorému sa v medzinárodnom porovnaní znehodnocujú úspory, padajúci dolár hnevá investorov, ktorí držia americké cenné papiere a klesajúci dolár im ukrajuje z výkonnosti ich investície.
Ak sa spýtate troch ekonómov na príčiny tohto procesu, povedia vám štyri rôzne dôvody. Podstata papierovej meny a veľký počet prípadov z histórie však hovoria pomerne jasne. Za dlhodobým radikálnym poklesom hodnoty peňažnej jednotky býva vždy rovnaký páchateľ. Je ním inflácia. Nie, nemáme na mysli rast cien benzínu alebo potravín v supermarkete. To všetko sú už symptómy inflácie. Inflácie v pôvodnom význame tohto slova – raste počtu menových jednotiek v obehu.
„Sémantická revolúcia, ktorá je charakteristickou črtou dnešných dní, zmenila taktiež pôvodný význam slov inflácia a deflácia. Čo mnohí ľudia dnes nazývajú infláciou alebo defláciou, už nie je veľký rast alebo pokles v peňažnej ponuke, ale ich neúprosné následky, čiže všeobecná tendencia k rastu alebo poklesu cien komodít a platov. Táto inovácia však nie je neškodná. Hrá dôležitú úlohu v podnecovaní populárnych tendencií k inflacionizmu.“1
Pri menách krytých komoditou, ktoré boli v obehu v minulosti, bolo množstvo peňazí v obehu limitované dostupným množstvom komodity. V prípade zlata teda nákladmi na jeho ťažbu. Pri moderných ničím nekrytých papierových peniazoch s núteným obehom však už žiadne limity v raste objemu peňazí neexistujú. Cena celulózy a tlače stodolárovky je voči jej výmennej hodnote zanedbateľná. Koľko peňazí bude v obehu dnes majú plne v rukách politici a ich centrálne banky.
Inak tomu nie je ani v USA. Tamojší centrálni bankári opäť podľahli klamu, že cesta k prosperite vedie cez rast peňažnej ponuky. Peniaze sú však len mierkou. Hlad zaženieme rovnako chlebom, ktorý váži 1 kilo ako chlebom, ktorý váži 1000 gramov. Hodnotu v hospodárstve tlačenie nových bankoviek nikdy nevyprodukuje . Bohatstvo treba aj napriek výdobytkom, akým sú papierové peniaze, produkovať staromódne – tvrdou prácou.
„Ak človek nemá dosť peňazí na to, aby si kúpil chlieb od svojho suseda pekára, príčinu nemôžeme hľadať v údajnom nedostatku peňazí. Príčinou je, že sa tomuto človeku nepodarilo získať potrebné množstvo peňazí buď predajom nejakej komodity, alebo poskytnutím služieb, za ktoré by boli ľudia ochotní zaplatiť“2.
„Spoločnosť má z používania peňazí vždy maximálny získateľný úžitok. Polovica peňazí by jej priniesla rovnakú užitočnosť ako celkové množstvo, aj keby zmena v hodnote monetárnej jednotky nebola proporcionálna ku zmene v množstve peňazí.“3
Koniec 20. a začiatok 21. storočia je charakteristický infláciou – významným rastom množstva dolárov v obehu. To sa prejavuje vznikom cenových bublín v rôznych oblastiach americkej ekonomiky. Zatiaľ posledná (v súčasnosti praskajúca) bublina sa objavila v nehnuteľnostiach. Nevídaný rast cien v tomto sektore nebol postavený na pevných fundamentoch, ale na záplave nových peňazí. Tie do obehu vpustil Alan Greenspan (vtedajší šéf americkej centrálnej banky – Federal Reseve System, ďalej len FED), vystrašený z padajúcich kapitálových trhov a explodujúcej technologickej bubliny. V snahe vyliečiť trhy novými peniazmi, Greenspan postupne znížil základnú americkú úrokovú sadzbu z 6,5% v decembri 2000 až na smiešne 1% v júni 2003. Papierové peniaze zase raz dokázali zázrak. Nová likvidita nafúkla cestou lacných úverov ceny nehnuteľností. Vysoké ceny nehnuteľnosti neprospeli len bankám a finančným inštitúciám, ktoré vďaka úrokovým diferenciálom a poplatkom profitovali zo zvýšeného objemu úverov, ale celej ekonomike. Cenová explózia totiž vyvolala ilúziu rastu bohatstva v spoločnosti, pričom v skutočnosti išlo len o úpravu cenovej hladiny aktív na nové zvýšené množstvo peňazí v obehu. Američania tak mohli pokračovať v rozšafnej spotrebe. Stačilo banke založiť zrazu tak smiešne drahý dom a čerpať spotrebiteľský úver. Z domov sa stali novodobé bankomaty umožňujúce ich vlastníkom čerpať novovzniknuté „bohatstvo“. Vysoká spotreba následne podporovala aj ostatné sektory v hospodárstve.
Graf 1 Základná úroková sadzba FEDu vs. ročná percentuálna zmena v indexe cien nehnuteľností v USA
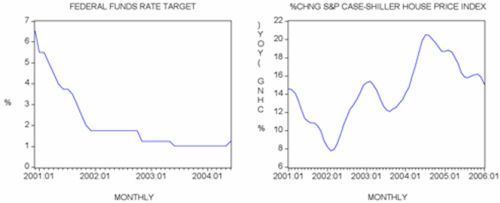 |
Zdroj: graf prebratý zo Shostak, F: Greenspan Absolves Himself, 11/2007, Mises Institute
Prečo sa však rapídny rast množstva dolárov neprejavil rastom cenovej hladiny tak, ako pri iných infláciách podobného rozsahu v minulosti? Prečo dolár klesá až teraz? Príčinou je celosvetový dopyt po dolároch. Na rozdiel od iných národných mien je dolár menou rezervnou. Dopyt po dolári sa neobmedzuje len na USA. Dolár akceptujú ľudia po celom svete ako menu, za ktorú radi predajú svoj tovar alebo služby. V dolároch sa na svetových trhoch oceňuje ropa aj zlato. Za doláre si môžete v Afganistane nakúpiť heroín a v Rusku Kalašnikov. Nie iracké dináre, ale americké doláre mal Saddám Husajn vo svojich bunkroch. Mnoho ľudí a krajín má svoje úspory v dolároch, keďže doteraz relatívne stabilnému doláru dôverujú viac ako svojím lokálnym menám. Práve celosvetový dopyt pomáhal zahladzovať stopy inflácie a vyvolávať zdanie, že dolárová party môže pokračovať nekonečne bez nepríjemnej opice v podobe cválajúcej inflácie a znehodnotenej meny.
Dôležitú úlohu v procese rozptylu nových dolárov po svete zohrali ázijské centrálne banky a to najmä čínska a japonská. Fungovali ako komplici FEDu a nadbytočné doláre ochotne nakupovali. Samozrejme, nerobili to z lásky k Amerike. V krátkozrakej snahe udržať svoje meny podhodnotené a neohroziť svoje proexportne nastavené ekonomiky sa dolárov utŕžených za export nezbavovali, ale nakupovali za ne americké štátne dlhopisy. Vďaka americkej inflácii tak dostávajú títo čistí exportéri výmenou za reálne tovary papiere s podobizňami amerických prezidentov, ktoré neustále strácajú svoju hodnotu.
Prepad dolára preto nie je dobrou správou ani pre čínsky ľud. Čínska centrálna banka drží zahraničné rezervy v hodnote 1,43 bilióna amerických dolárov. Odhaduje sa, že veľká väčšina týchto rezerv je práve v americkej mene alebo amerických dlhopisoch. Pre získanie perspektívy: 1,43 bilióna je viac ako americký menový agregát M1, čiže všetky hotovostné doláre po celom svete plus peniaze na bežných účtoch v komerčných bankách v Amerike. Alebo inak, Čína by si za tieto doláre mohla kúpiť viac ako jednu desatinu všetkého minuloročného amerického hrubého domáceho produktu. Znamená to, že za posledný mesiac, počas ktorého dolár voči euru poklesol o 4,6%, Číňania prišli o takmer 66 miliárd dolárov, čo je 50 dolárov na jedného obyvateľa.
Vysoká americká spotreba v kombinácii s relatívne nízkymi produkčnými nákladmi v Ázii a snahou Japoncov a Číňanov umelo podhodnocovať svoju menu držaním dolárových devízových rezerv, viedla k významnému obchodnému deficitu USA. Ten už na ročnej báze presiahol 850 miliárd dolárov. Aby Američania mohli svoj obchodný ale aj rozpočtový deficit financovať, musia si každý pracovný deň požičať zahraničný kapitál v hodnote minimálne 4 miliardy dolárov. Keď sa na celú vec pozrieme z nadhľadu, jedná sa o paradoxnú situáciu. Viac ako polovicu (vyše 2,2 bilióna amerických dolárov) všetkých štátnych amerických dlhopisov držia cudzinci, 60% z nich zahraničné centrálne banky. Spotrebu amerických domácností či astronomické náklady vojny v Iraku (k dnešnému dňu je to cca 470 miliárd USD) tak pomáhajú financovať aj nepomerne chudobnejší obyvatelia Čínskej ľudovodemokratickej republiky.
|
Historické paralely Situácia okolo amerického dolára dnes nápadne pripomína 70-te roky dvadsiateho storočia, keď nezodpovedná inflačná politika FEDu viedla ku rozpadu Breton-Woodskeho systému. Francúzsky prezident Nicolas Sarkozy minulý týždeň pri návšteve Washingtonu hovoril o hrozbe globálnej finančnej krízy v prípade, ak USA neprestanú na svet sypať doláre. Okrem iného povedal, že „dolár nemôže byť iba problémom ostatných.“ Narážal tak na slávny výrok Johna Connallyho, guvernéra FEDu za amerického prezidenta Richarda Nixona, ktorý na množiace sa sťažnosti zahraničných predstaviteľov ohľadom nezodpovednej inflačnej politiky FEDu zneužívajúcej postavenie dolára ako svetovej rezervnej meny sucho odpovedal: „ dolár je síce naša mena, ale váš problém.“ Táto odpoveď zjavne neuspokojila vtedajšieho francúzskeho prezidenta Charles de Gaulle. De Gaulle evidentne chápal podstatu papierových peňazí. Na tlačovej konferencii v roku 1965 sa rozčúlil : „To, čo USA dlží ostatným krajinám, to im aj zaplatí. Avšak dolármi, ktoré si môžu podľa vlastnej ľubovôle hocikedy vytlačiť. Táto jednostranná možnosť prispieva k postupnému potláčaniu predstavy, že dolár je nestranným, medzinárodným prostriedkom výmeny, pričom v skutočnosti je to úverový nástroj vyhradený výlučne pre jednu krajinu.“ Na rozdiel od Sarkozyho, De Gaulle mal vtedy ešte možnosť papierové doláre vymeniť za zlato. Kým sa dalo, tak túto možnosť aj naplno využíval. Iba za rok 1965 z amerických trezorov vybral zlato v hodnote 150 miliónov dolárov. Do roku 1967 narástol podiel zlata na celkových francúzskych rezervách z 71,4% na 91,9%. V roku 1971 Richard Nixon vzhľadom na zmenšujúce sa zásoby zlata jednostranne zrušil vymeniteľnosť dolára za zlato a fakticky tak skonfiškoval všetko zlato, čo zostalo vo Fort Knox (trezory FEDu) od vtedajších držiteľov dolára. |
Zadlžovať sa nedá večne. Novovytvorené doláre, ktoré doteraz putovali po celom svete, sa začínajú ako bumerang vracať do USA. Číňania nechcú držať v rukách neustále znehodnocujúce sa doláre a demonštrujú prvé snahy nakupovať za svoje rezervy americké aktíva. Nákup americkej integrovanej ropnej spoločnosti Unocal zo strany čínskej China National Offshore Oil Corp. síce americký kongres zakázal, no Číňania sa nedali odradiť a nakupujú, čo sa dá – naposledy 10% podiel v americkej private equity skupine Blackstone za 3 miliardy USD. Doláre, ktoré sa vracajú na americkú pôdu, tak vstupujú do ekonomiky bežných Američanov, čím dvíhajú cenovú hladinu v americkom hospodárstve. Na dolár negatívne pôsobia aj v poslednej dobe niekoľkokrát verbálne prezentovaná nevôľa ďalej pokračovať v bezhlavom nákupe amerických dlhopisov zo strany ázijských centrálnych bánk. Dolárov už majú dostatok a obzerajú sa po diverzifikácii devízových rezerv do iných mien. Pritom na vyvolanie značných problémov pre výmenný kurz dolár netreba ani fanatické zbavovanie sa devízových rezerv zo strany Čínskej a Japonskej centrálnej banky. Na vyvolanie dolárovej krízy úplne stačí, keď centrálne banky nový dlh prestanú nakupovať. Na priepastnom poklese dolára však nemajú záujem ani Ázijci. Okrem toho, že by sa zrazu ocitli v situácii s trezormi plnými bezcenných papierov, by si zároveň zabili zlatú exportnú hus v podobe amerického trhu plného bezodných spotrebiteľov.
Dolár zrejme nečaká svetlá budúcnosť. Predpovedať strednodobý pohyb menového kurzu je čítaním z kávy. Napriek zlým fundamentom môžu krátkodobo prevážiť iné faktory a dolár môže posilniť. Po posledných prudkých prepadoch by mierna korekcia ani nebola prekvapivá. Z dlhodobého hľadiska však veľa dôvodov na optimizmus neexistuje. Veľké množstvo inflačných dolárov, ktoré už viackrát ťahali americké kapitálové trhy z kaše, sa pomaly vracajú do Ameriky a na devízové trhy. To znamená hrozbu inflácie a prepadu výmenného kurzu. Radikálne znehodnotenie dolára je navyše pravdepodobne najľahšou cestou ako vyriešiť obrovské zahraničné zadlženie a významný obchodný deficit USA. FED je k tomu všetkému vystrašený spľasnutou bublinou v nehnuteľnostiach a opätovne siaha po osvedčenom všelieku. Okrem masívnych intervencií zvyšujúcich likviditu na otvorenom trhu opätovne radikálne znižuje základnú úrokovú mieru. Či tento všeliek ešte raz zaberie a riešenie problémov opäť posunie do budúcnosti, nevie nikto. Isté však je, že v histórii nepoznáme žiadny prípad papierovej meny, ktorá by nebola za expanzívnu monetárnu politiku potrestaná stratou hodnoty a vysokou infláciou.
1. Mises, Ludwig von: Human Action: A Treatise on Economics, Fox & Wilkes 1996, str. 423
2. Mises, Ludwig von: Human Action: A Treatise on Economics, Fox & Wilkes 1996, str. 457
3. Mises, Ludwig von: The Theory of Money and Credit, Liberty Fund 1980, časť II, kap. 8.77
Juraj Karpiš
INESS
Táto esej je záverečnou prácou autora pre potreby Akadémie klasickej ekonómie.
Ak sa Vám článok páčil, hlasujte zaň na  , prípadne dajte o ňom vedieť Vašim známym.





