Vo svojom
článku pre Financial Times hodnotí Kenneth Rogoff, profesor
ekonómie na Harvard University a bývalý hlavný ekonóm Medzinárodného
menového fondu.
Prekáža mu absencia ozdravovania prirodzenou trhovou cestou
„bankrotu najhorších hráčov“ a regionálne pokusy udržať vysoký hospodársky
rast pomocou makroekonomických stimulov (medzi ktoré patrí napríklad zníženie
úrokovej sadzby centrálnych bánk, ako sme písali napríklad tu). Dôsledkom
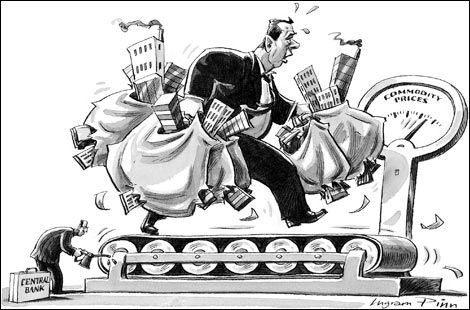
podľa neho bude nielen oddialenie pádu cien komodít, ale pravdepodobne ešte
vyšší nárast cien a potom o to bolestnejší pád v nie tak ďalekej
budúcnosti.
Kritizuje nielen expanzívnu monetárnu politiku americkej
centrálnej banky, ale aj to, že krajiny „dolárového bloku“ túto politiku slepo
nasledovali. Chváli Európsku centrálnu banku za to, že tomuto tlaku
v záujme udržania rastu nepodvolila. Až budúcnosť však ukáže, ako sa ECB vysporiada
s tlakmi členských krajín zasiahnutých krízou. Krátkodobé pozitívne
efekty proinflačných politík centrálnych bánk však v budúcnosti kvôli
vzácnosti zdrojov a umelému dopytu vyplývajúcemu z prístupu
k lacným peniazom povedú k ešte vyššej inflácii. A kto ponesie
prípadnú zodpovednosť? Daňoví poplatníci (ako ukazuje prípad štátnej podpory
gigantických amerických hypotekárnych agentúr Fannie Mae a Freddie Mac).
Rogoff priamo naznačuje cestu: nechať najslabšie firmy odísť
z trhu, prípadne ich nechať vytlačiť zdravšou konkurenciou, pričom
najzdravšie časti slabých preberie niekto iný. Ak najhoršie fungujúcim
finančným inštitúciám štát nedovolí odísť z trhu počas recesie, tak kedy
inokedy? Toto sa však nemá vzťahovať iba na finančné inštitúcie, ale na všetky
podniky a na všetky odvetvia. Ak štát zasahuje v prípade krízy „strategického
podniku“ záujme jeho udržania, motivácia správať sa efektívne klesá
a krízy sú čoraz častejšie.
Rogoff vyzýva politikov na odstúpenie od výraznej expanzívnej
makroekonomickej politiky. Po každom boome musí nevyhnutne prísť spomalenie, či
sa nám to páči alebo nie.
 |