OECD
vo svojej aktuálnej analýze slovenskej ekonomiky pod názvom Economic
Survey of the Slovak Republic 2009 venovalo samostatnú časť analýze sektora
bývania domácností. Za problém označila nedostatok nájomných bytov, ktorý
obmedzuje mobilitu pracovnej sily.
Na politike podpory priameho vlastníctva bývania je
zaujímavé, že síce existujú priame dotácie (0,24% HDP v roku 2007),
absentuje však možnosť znižovania daňového základu o zaplatené úroky
z hypotekárnych úverov, tak ako je to vo väčšine krajín OECD (aj
v Česku).
I napriek relatívne nízkej podpore, avšak najmä vďaka
rozsiahlej privatizácii panelákových bytov v 90-tych rokoch dosahuje
podiel súkromného vlastníctva bytov 85% (v Nemecku 45%, v Maďarku 93%).
OECD upozorňuje, že práve vysoký podiel osobného vlastníctva
spôsobuje nedostatok bytov na prenájom. Vlastníctvo domu s nájomnými bytmi
na súkromnej báze je na Slovensku skutočne raritou.
Slovák sa v súčasnosti nerozhoduje, či vziať hypotéku
alebo si byt prenajímať, rozhoduje sa len od koho vziať hypotéku. Vysoký podiel
osobného vlastníctva pritom nemusí byť problém, ak je bytov dostatok,
a ich stav korešponduje zo sociálno- kultúrnym charakterom spoločnosti.
Politická podpora bývania však v súčasnosti prirodzený stav deformuje. Pre
ekonomiku to má nepriaznivý dopad, nedostatok nájomných bytov obmedzuje
mobilitu pracovnej sily. Nech vláda dotuje cestovanie akokoľvek, ak sa nemá
človek kde ubytovať, za prácou sa nepresunie.
Proti tejto úvahe ťažko niečo namietať.
Polemiku ale môžeme viesť v nástrojoch, ako dosiahnuť zvýšenie
počtu nájomných bytov.
S týmito návrhmi OECD sa dá súhlasiť:
·
obmedziť priamu finančnú podporu priameho
vlastníctva (dotáciu hypoúrokov, štátna prémia k stavebnému sporeniu)
·
obmedziť ochranu nájomníkov, ktorá obmedzuje
vlastníkov nájomných bytov pri riešení problémov s neplatičmi (demotivuje
investorov presúvať zdroje do nájomného bývania)
·
obmedziť nízko stanovené nájomné obecných bytov,
ktoré deformuje trh s nájomným bývaním
Osobitné postavenie má návrh zvýšiť daňové zaťaženie
nehnuteľností. Dane na Slovensku z bývania sú minimálne. Ilustruje to
nasledujúci graf, ktorý sleduje podiel daňových príjmov z majetku na HDP:
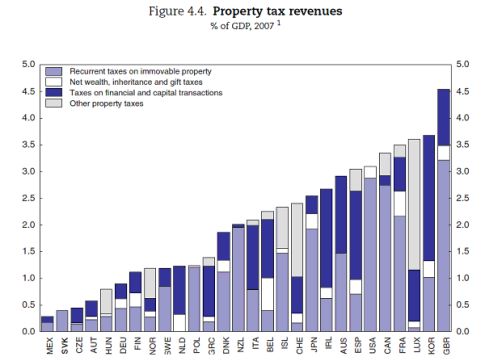 |
Vďaka nízkym obecným daniam za byty (prehľad PAS tu)
a oslobodeniu pri platbe dane z príjmu z pri predaji
nehnuteľnosti človek, ak v byte
býval aspoň 2 roky, veľa daní z vlastníctva bytu, resp. z rastu jeho
hodnoty, nenaplatí.
OECD považuje túto skutočnosť za nepriaznivú, lebo výhodné
nízke daňové zaťaženie vlastníctva nehnuteľnosti demotivuje potenciálnych
investorov od nákupu iných kapitálových aktív (napríklad cenných papierov).
Luxus oslobodenia od dane pri predaji po viac ako dvojročnom vlastníctve
cenných papierov jednoducho nemáme.
OECD preto navrhuje, aby došlo k vyrovnaniu, resp.
aspoň k priblíženiu daňového zaťaženia pri investíciách do kapitálových aktív
(teda aj do bytov). Analytici si však uvedomujú, že navrhované zvýšenie
obecných daní, či zrušenie oslobodenia od dane pri prevode nehnuteľností by
mohlo vyvolať lock in efekt –
obmedzilo by to ponuku bytov na predaj.
Tento krok nepovažujeme za rozumný aj z iných dôvodov.
1) Mohol
by viesť k celkovému rastu daňového zaťaženia (tak ako sa to stalo pri
zelených daniach, ktoré mali byť podľa odporúčaní EÚ kompenzované znižovaním
priamych daní, ale nestalo sa tak)
2) Podporu
nájomného bývania je možné vytvoriť odstránením priamych dotácií, ktoré sú
smerované na podporu osobného vlastníctva. Kultúrnemu fenoménu – snahe vlastniť
bývanie, by nemali byť kladené prekážky vo forme zvyšovania daňového zaťaženia
v porovnaní so súčasným stavom. Je ťažké predpokladať, že práve nízke
zdanenie nehnuteľností je dôvodom neochoty Slovákov investovať do iných druhov
kapitálových aktív. Slovenská ekonomika je malá, počet slovenských emisií na
burzách v okolí sa dá spočítať na prstoch jednej ruky. Veľká časť
slovenskej ekonomiky je navyše vlastnená zahraničnými vlastníkmi, ktorí nemajú
dôvod emitovať akcie na Slovensku. Z týchto dôvodov je kombinácia „nízke
ale nerovné zaťaženie“ výhodnejšia ako „rovné ale vyššie daňové zaťaženie“
(rovné v zmysle rovnaké aktíva sú zaťažené rovnakou sadzbou).
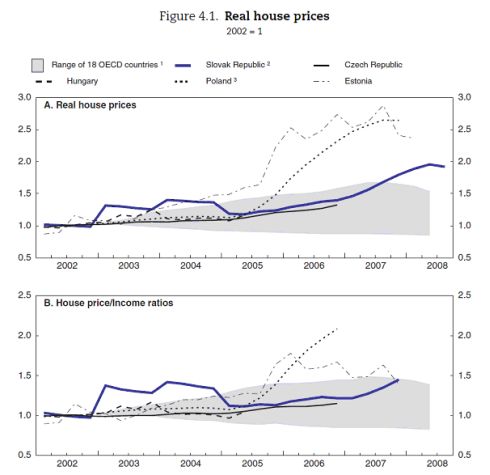
Spolu s argumentáciou OECD uvádza aj niekoľko
zaujímavých štatistík porovnávajúcich vývoj reálnych cien bývania na Slovensku
a vybraných krajinách OECD v porovnaní s rokom 2002 a ceny
bývania ako a ich podiel k príjmom, tiež v porovnaní
s rokom 2002.
 |
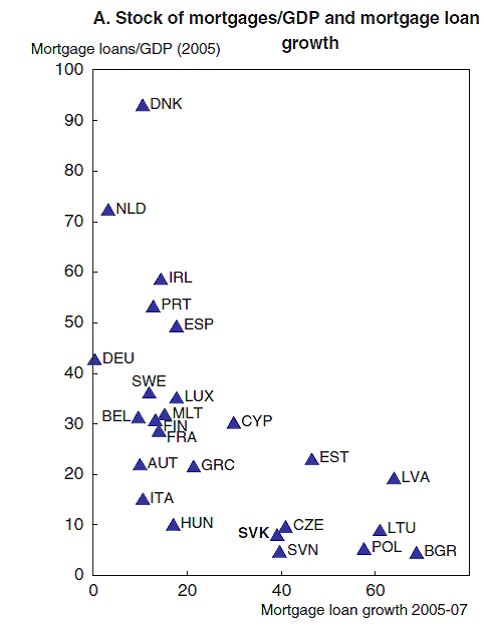
Podiel hypotekárnych úverov na HDP v nižšie uvedenom
grafe a ich rast v rokoch 2005- 2007 ukazuje, že problémy
s bývaním a úvermi domácností mať asi nebudeme. Mimochodom, úrokové
náklady z bývania priemernej slovenskej domácnosti dosahujú podľa OECD 1%
disponibilných príjmov, v EÚ je to 3,25 %.
 |