“Z dôležitých hráčov sa čaká (s Quantitative
Easing-om) už len na Európsku centrálnu banku, ktorú od nákupu štátnych
dlhopisov zatiaľ skôr ako konzervatívny prístup k monetárnej politike odrádza
absencia jednotného európskeho dlhopisu. Návrhy na nákup dlhopisov niektorých
vybraných krajín EÚ totiž zatiaľ vyvolávajú nevôľu ostatných členských krajín.
Kde je však vôľa, tam je cesta.
Vytvorenie
zdania ekonomického rastu falošnými peniazmi je príliš lákavou možnosťou pre
politikov, preto je možné očakávať, že aj na tento „problém“ sa čoskoro nájde
riešenie a aj ECB sa pripojí do celosvetového inflačného snaženia,” napísal
som koncom apríla. Koncom minulého týždňa sa riešenie asi našlo.
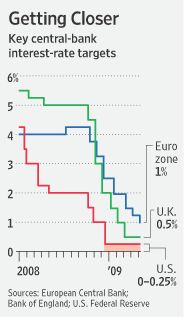
ECB znížila
základnú úrokovú sadzbu v eurozóne na rekordné jedno percento
a zároveň ohlásila, že rovnako ako ostatné svetové centrálne banky pristúpi
k nákupu dlhových cenných papierov, aby znížila náklady financovania
v ekonomike. Namiesto štátnych dlhopisov, ktoré nakupuje napríklad
americký FED alebo britská centrálna banka (BOE), sa ECB zameria výhradne na nízko
rizikové podnikové dlhopisy. Plánovaný objem je približne 60 mld. €, pre
porovnanie, napríklad BOE zatiaľ
nakúpila dlhopisy v objeme 85 mld. €.
Či sa aj v tomto prípade pôjde o extrémnu
monetárnu politiku označovanú ako Quantitative Easing, čiže nákupu dlhových
cenných papierov za novovytlačené, ničím nekryté eurá, však ešte nie je úplne
jasné. Guvernér ECB Trichet totiž
odmietol špecifikovať, ako budú nákupy dlhopisov financované. Napriek tomu,
že je to len veľmi málo pravdepodobné, stále ešte existuje možnosť, že ECB za
nakúpené dlhopisy zaplatí eurami, ktoré získa predajom iných svojich aktív
a nie vytvorením eur z ničoho. V takom prípade by sa peňažná
ponuka príliš nezmenila, keďže do systému by sa dostali späť iba eurá, ktoré by tesne predtým z obehu
ECB stiahla predajom svojich aktív. Takáto operácia by preto mala neutrálny
efekt na budúce ceny v ekonomike.
 |
Zdroj: WSJ