Švajčiarsky Institut Constant de Rebecque publikoval
štúdiu, v ktorej jednotlivým krajinám priraďoval tzv. „index útlaku“
(oppression index). Pokúsil sa dať do súvisu daňové zaťaženie tej ktorej
krajiny s ďalšími parametrami, ako napr. mierou inštitucionálneho poriadku
či finančnou kontrolou vlády zo strany občanov.
Stimulom k napísaniu tejto štúdie bol pre autorov postoj
samotnej OECD na aprílovom summite krajín G20, ktorá sa postavila proti
„škodlivej daňovej konkurencii“ a „daňovým rajom“. Generálny tajomník OECD
Angel Gurria vyhlásil: „V čase, keď vlády potrebujú v súboji
s hospodárskou krízou každý zdanený dolár, nemôžeme takéto praktiky ďalej
tolerovať“. Ako píšu autori štúdie, obidve politiky pritom zohrávajú dôležitú
úlohu pri zachovávaní a vytváraní kapitálu, čo vedie k vyššej
prosperite a k lepšej ochrane individuálnych práv v krajinách
OECD.
Index je založený na 18 reprezentatívnych kritériách
v troch komplementárnych kategóriách, ktoré merajú 1. fiškálnu
atraktivitu, 2. verejný dohľad a 3. finančné súkromie v 30 členských
krajinách OECD.
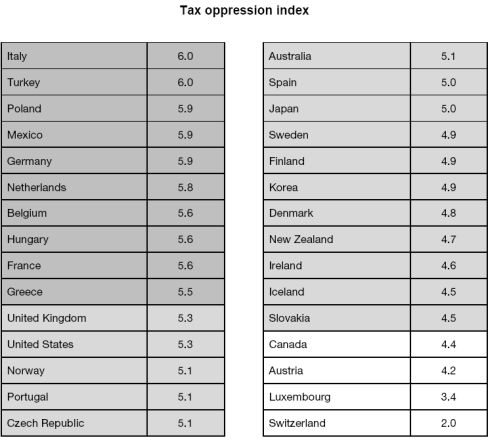
Najpriaznivejší výsledok pri meraní indexu útlaku získalo
Švajčiarsko, a to vďaka kombinácii relatívne nízkeho daňového zaťaženia,
liberálneho inštitucionálneho poriadku (ktorý zahŕňa právo občanov vetovať
legislatívne návrhy), politickej decentralizácie a ochrany finančného
súkromia. Na opačnom póle nájdeme napríklad Nemecko alebo Francúzsko, ktoré
vytrvalo podporujú snahy OECD proti spomínanej „škodlivej daňovej konkurencii“
a „daňovým rajom“.
Zaujímavé je postavenie Slovenska, ktoré sa umiestnilo na 5.
priečke hneď za Švajčiarskom, Luxemburskom, Rakúskom a Kanadou. Je
výsledkom relatívne dobrého indexu daňovej atraktivity a indexu ochrany
finančného súkromia v kombinácii s priemerným indexom úrovne
verejného dohľadu nad vládou.
 |
Celá
štúdia je dostupná na tomto linku. Obsahuje prehľadnú argumentáciu
nevyhnutnosti daňovej konkurencie i daňových rajov pri dosahovaní vyššej
prosperity a obmedzovaní vplyvu štátu na hospodárstvo i jednotlivcov.