Analytik
Konzervatívneho
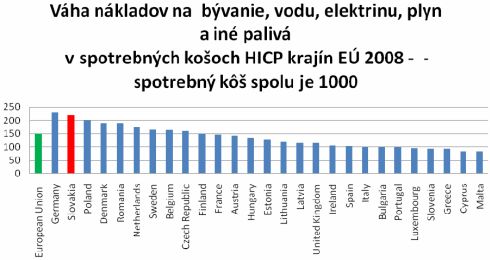
Inštitútu Peter Gonda prišiel s postrehom, ktorý sa v diskusii
o eure na Slovensku objavil prvý krát:
“Práve skorší vstup do eurozóny pri takom
cenovom zaostávaní bude znamenať reálny a výraznejší tlak na vyššiu infláciu.
Dôvodom je skutočnosť, že bez výmenného kurzu nebude možné cenové približovanie
na Slovensku posilňovaním výmenného kurzu ako dnes, ale iba o niečo vyššou
infláciou u nás ako v krajinách eurozóny. Následný rast miezd bude
diferencovaný a jeho miera (nad alebo pod úrovňou inflácie) bude závisieť od
viacerých faktorov. K postupnému a pri skorom vstupe do eurozóny významnejšiemu
rastu cien bude dochádzať v prípade medzinárodne neobchodovateľných služieb, napríklad služieb spojených s bývaním,
dodávkami vody, energií, v hotelierstve a pod. Harmonizovaný index
spotrebiteľských cien (HICP), ktorým sa meria inflácia v eurozóne, však zahŕňa
váhu všetkých služieb bývania iba niekoľkými percentami. Keďže práve váha
výdavkov na bývanie predstavuje u mnohých domácností na Slovensku výrazne
vyššie hodnoty ako je zahrnutá v harmonizovanej inflácii podľa HICP, tak
výraznejší rast cien týchto položiek môže spôsobovať vyšší rast životných
nákladov významnej časti obyvateľov u nás v porovnaní s oficiálne vykazovanou
infláciou.”
 |
Zdroj:
Eurostat, graf INESS
Na
tento názor reagoval guvernér NBS Šramko v diskusii na nedávnej Euro-konferencii
argumentom, že slovenský HICP väčší podiel výdavkov slovenských domácností
zohľadňuje a preto je táto obava neopodstatnená.
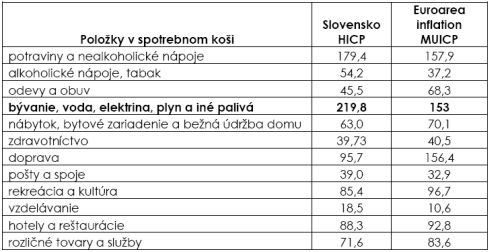
To je
síce pravda, no Európska centrálna banka ako podklad pre svoju monetárnu
politiku nepoužíva slovenský HICP ale takzvaný
Monetary Union Index of Consumer Prices (MUICP) zostavený
z inflačných indexov krajín eurozóny. A váha
nákladov na bývanie v roku 2008 je v MUICP spotrebnom výrazne nižšia,
ako na Slovensku.
 |
Zdroj: EUROSTAT, ŠÚ SR
Preto ak budú v eurozóne rásť ceny bývania
rýchlejšie ako iné položky (čo
sa aktuálne deje – medziročne rástli v EÚ k januáru 2008 rýchlejšia ako náklady
na bývanie (5,4%) už len výdavky na dopravu (5,7%) a výdavky na vzdelávanie (9,4%))
Slováci budú týmto vývojom trpieť viac, ako ostatné krajiny. V oficiálnej miere
inflácie podľa ktorej riadi ECB svoju monetárnu politiku sa však táto
skutočnosť naplno neukáže.
Monetárna politika ECB tak nebude zodpovedať realite na Slovensku, čo je jedným z dôvodov, prečo necentralizovať monetárnu politiku takých rozličných krajín, akými sú napríklad Slovensko a Nemecko.
Ak sa Vám článok páčil, hlasujte zaň na  , prípadne dajte o ňom vedieť Vašim známym.