Prepoisťovacia sezóna pre poistencov zdravotných poisťovní skončila už v septembri, ale prach sa nad ňou usadil až koncom roka. Vďaka nedávno zavedenej možnosti späťvzatia prihlášky bojujú retenčné oddelenia poisťovní o svojich poistencov ešte ďalší mesiac a finálne štatistiky sú známe až v decembri.
Našťastie po 20 rokoch už vychladla debata o jednej zdravotnej poisťovni. Jej miesto zabrala nástupná téma – regulačné obmedzenie priestoru pre zmenu zdravotnej poisťovne. Niekto by chcel predĺžiť pravidlo možnosti zmeny poisťovne len raz za dva roky, iný obmedziť formy oslovenia poistencov, zaviesť povinnú návštevu pobočky, notárske overovanie podpisov a podobne.
Novým politickým ideálom mnohých strán už nie je jedna zdravotná poisťovňa, ale v kombinácii s cenovými reguláciami a programovou vyhláškou premeniť poisťovne na mŕtve škrupinky, ekonomicky a manažérsky nesvojprávne zúčtovacie centrá pre vykonávanie ministerských politík bez reálnej šance odlíšiť sa v konkurenčnom boji a ponúknuť pridanú hodnotu.
To je v rozpore s logikou slovenského systému, ktorý je aj po 20 rokoch postavený na „holandskom“ koncepte manažovanej konkurencie. Pre jeho fungovanie je jasné oddelenie úloh regulátora a vykonávateľa nevyhnutné a napriek dvom dekádam legislatívneho mrzačenia priniesla konkurencia poisťovní do systému mnoho dobrého.
Plytvanie
Argumenty zástancov obmedzenia priestoru pre prepoisťovanie sú dva. Prvý argument je plytvanie. Prepoisťovacie kampane sú vraj „vyhodené peniaze“. Nazerá na marketingovú komunikáciu ako neproduktívnu parazitujúcu činnosť. Nebolo by fajn, keby firmy namiesto reklamy znížili cenu, či zvýšili kvalitu svojich produktov?
Takéto oddelenie produktu a komunikácie je však analyticky nekorektným pohľadom. Výrobok je taký kvalitný, ako kvalitným ho vnímame – a vnímame ho vďaka komunikácii. Klienti zdravotných poisťovní čerpajú zdravotnú starostlivosť priebežne. A toto čerpanie nie je náhodné, ale vyplýva z ich zdravotného stavu, ktorý sa v čase priebežne vyvíja. Na Slovensku je pomenovanie zdravotná „poisťovňa“ fakticky nesprávne, v skutočnosti sa jedná o nákupcov agregovanej zdravotnej starostlivosti. A pre efektívnosť tohto nákupu je dôležité čo najlepšie poznať svojho zákazníka- pacienta.
Na poznanie pacienta neslúžia len štátom vybudované dátové kanály v podobe vykazovania zdravotnej starostlivosti, ktorú pacient priebežne spotrebováva. To je pohľad do minulosti. Pridanou hodnotou poisťovne v systéme má byť práve dlhodobé poznanie svojho klienta a práca s ním. Program pre diabetikov, aplikácie ktoré pomáhajú poistencom zhodnotiť svoj zdravotný stav a zdieľať túto informáciu s poisťovňou, či bonusové preventívne prehliadky. O čom klient nevie, to ako keby neexistovalo. Pripoisťovacia kampaň je dôležitou súčasťou takejto komunikácie.
Zneužitie marginalizovaných skupín
Druhý argument je častejší. Je verejne známym tajomstvom podporeným štatistikami, že časť prepoisťovania sa odohráva masovým náborom v marginalizovaných skupinách. Nie že by ho poisťovne priamo organizovali, no môžu privierať oči, keď zrazu dostanú na stôl kôpku prihlášok z podozrivej adresy.
Ukážme si ale konkrétne čísla.
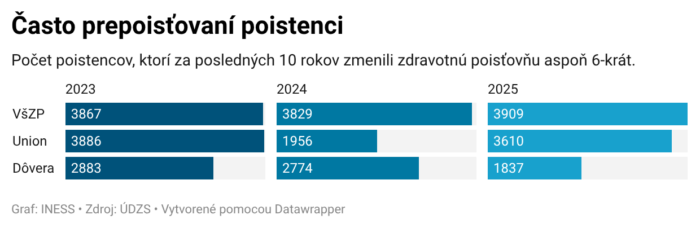
Úrad pre dohľad nad zdravotnou starostlivosťou (ÚDZS) definuje „často prepoisťovaných poistencov“ ako tých, čo sa za posledných 10 rokov prepoistili 6- a viackrát. Od roku 2025 sa problematika „nadmerného prepoisťovania“ dostala aj do zákona o prerozdeľovacom mechanizme a do zákona o poistení. Zákon na rozdiel od ÚDZS vidí „nadmerné“ prepoisťovanie ako 3 zmeny poisťovne za 5 rokov predchádzajúcich aktuálnemu prepoisťovaciemu obdobiu. Poisťovňa, ktorá takto „zberá“ nadmerne prepoisťovaných poistencov vo svojom kmeni je následne finančne penalizovaná. To pravdepodobne prispelo k poklesu celkového počtu často prepoisťovaných poistencov (podľa metriky ÚDZS) zachytených v kampani z 10 636 v roku 2023 na 9356 v roku 2025.
Rozbime si však celkové čísla na jednotlivé zdravotné poisťovne. V tabuľke vidíte absolútne počty poistencov odkedy ich ÚDZS zverejňuje v ročných správach, teda v kampaniach 2023, 2024 a 2025.
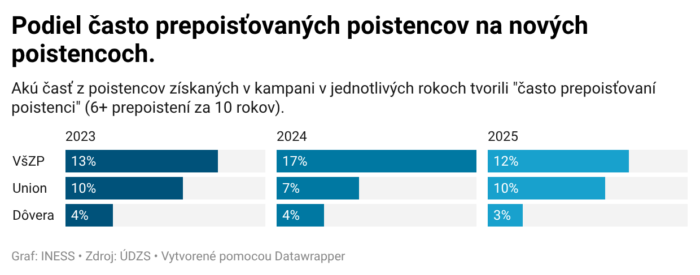
Absolútne čísla však nevypovedajú o tom, ako významnú časť tvoria takíto poistenci z celkového počtu nových poistencov v danom roku. Preto sme tieto dve veličiny dali do porovnania.
Najväčší hriešnik a proporčné riešenia
Na dátach je vidieť, že v kampaniach 2023, 2024 aj 2025 bola najväčším zberačom často sa prepoisťujúcich poistencov štátna poisťovňa. A to ako v absolútnom počte, tak v relatívnom pomere k novým poistencom. Na prvom mieste sa umiestnila aj vtedy, keď sme si pre kampaň 2025 vypýtali dáta o troch a viac prepoisteniach za posledných 5 rokov.
Ak teda štátu vadí podozrivé prepoisťovanie, mal by najskôr začať od svojej poisťovne. V nej má vplyv ako na manažment, tak dozornú radu. Tieto čísla zároveň vyvpolávajú otázku, prečo sa vo veci prepoisťovania neustále útočí na využívanie dohodárov v službách zdravotných poisťovní. Tých najmenej využíva štátna poisťovňa, čo jej však zjavne nebráni v naberaní často prepoisťovaných ľudí.
Pofidérne prepoisťovanie je problém. Riešenia by však mali byť proporčné k problémom. Nekalé prepoisťovanie nepovažujeme ani tak za problém verejných financií (finančné náklady sú okolo 1-2 miliónov eur ročne, teda zhruba 0,02% zdrojov vo verejnom zdravotnom poistení), ako za problém spoločenský a morálny. Zneužívanie marginalizovaných skupín má pre nich aj praktické negatívne dôsledky. Niektorí nemajú kvôli tomu platný preukaz poistenca a niektorí ani nevedia, že boli prepoistení. Miesto výchovy k lepšej spolupráci s verejným zdravotným systémom sa v ňom stávajú hračkou niekoho iného.
No zbyrokratizovať kvôli tomu celý systém prepoisťovania je použitím búracieho kladiva na obuvnícky klinček. Najväčší experti si nakoniec aj tak nájdu aj spriateleného notára, aj si lokálnu marginalizovanú skupinu rozdelia na dve kohorty, ktoré budú točiť po jednom roku. Ostatných poistencov to len znechutí.
Celá diskusia má ale tú zlú vlastnosť, že odvádza pozornosť od skutočného problému. Tým je relatívne nízka miera prepoisťovania medzi širokou populáciou. Kým v Holandsku ročne zmení poisťovňu 6-9% poistencov, na Slovensku okolo 2%.
Dôvodom je stále nízka miera konkurencie medzi ponukou poisťovní. Ako poukazujeme v našej publikácii, ponuka benefitov od čias vitamínov a reklamných igelitiek výrazne posunula, no chýba konkurencia v tom hlavnom – v ponuke a cene poistných balíkov. Ten existuje zo zákona jeden a za jednu cenu. Práve zmeny cien nominálneho poistného patria v Holandsku medzi hlavné hýbateľe poistencov.
To je však téma omnoho zložitejšia, vyžadujúca reformné myslenie. Je spojená s témami ako spoluúčasť pacienta, zadefinovanie siete, nárok pacienta. Problém nadmerného prepoisťovania by štát mal riešiť na úrovni svojej poisťovne a systémovo sa sústrediť nie na obmedzenie možnosti prepoistenia ale naopak, na posilnenie konkurenčného procesu v zdravotníctve.