Hitparáda negatív tretieho balíčka má veľa favoritov. U mňa víťazia živnostníci. Dopad balíčka na niekoľko desiatok tisíc z nich bude bez preháňania doslova likvidačný. Netvrdím to ja, ale matematika.
Jeden plesk
Balíček prichádza s dvoma zásadnými a jednou menšou zmenou. Tou menšou zmenou je ďalšie zvýšenie zdravotných odvodov o jeden percentuálny bod. Mesačne je to dodatočných 7 eur.
Zásadnou zmenou je posunutie minimálneho vymeriavacieho základu sociálnych odvodov. Doteraz sa platili z 50 % priemernej mzdy spred dvoch rokov, odteraz to bude z 60 %. Dnes (dáta 2024) zhruba 78 % živnostníkov platí sociálne odvody z minimálneho základu. Toto opatrenie sa však dotkne väčšej časti SZČO – aj tých, ktorí doteraz boli v pásme 51 %-59 %, čo je zhruba ďalších 9 %.
Pripomínam, že minimálny vymeriavací základ pre sociálne aj pre zdravotné odvody sa okrem toho každý rok posúva vyššie automaticky kvôli nárastu priemernej mzdy. Živnostníkov v roku 2026 preto čaká dvojzložkové zvýšenie. Prepočítané to vyzerá nasledovne:
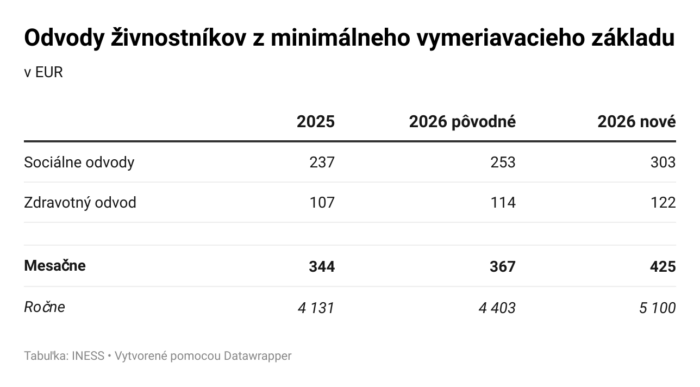
Toto opatrenie bude mať dramatický dopad najmä na živnostníkov, ktorých ročné tržby sa pohybujú blízko doterajšieho hraničného pásma na povinné platenie sociálnych odvodov (9 144 eur v roku 2025).
Napríklad živnostník s tržbami 12 000 eur ročne, uplatňujúci paušálne výdavky, si priplatí spomínaných 606,2 eur len z dôvodu zvýšenia vymeriavacieho základu a ďalších 91,44 eur z dôvodu zvýšenia sadzby zdravotných odvodov. Ak prirátame aj „prirodzené“ zvýšenie minimálnych odvodov kvôli rastu priemerne mzdy, tak zvýšenie odvodového zaťaženia mu odkrojí dodatočných 8 % tržieb.
Na odvodoch takýto živnostník potom zaplatí 5 100 eur ročne. Nezaplatí síce už žiadnu daň z príjmu (kvôli efektu nezdaniteľnej časti základu dane), ale pre jeho peňaženku je to sotva útecha.
Alebo ľudovejšie, z 1 000 eur mesačne pošle 425 eur len na odvody, teda 42,5 % príjmov. Vážení, to je o skoro 3 percentuálne body viac, ako na daniach a odvodoch zaplatí z ceny práce zamestnanec s cenou práce 1 000 eur[1]! V prípade takéhoto zamestnanca je celkové daňovo-odvodové zaťaženie 39,64 %. Drobný živnostník tak zaplatí viac daní a odvodov ako porovnateľný zamestnanec, ale bez nároku na dovolenku, návštevy lekára, stravné, istotu práce a milión ďalších výhod Zákonníka práce.
Jeden z argumentov ministerstva za túto zmenu sú vraj nízke budúce starobné dôchodky takýchto živnostníkov. Rozhodnutie stať sa živnostníkom je však aj rozhodnutím zobrať väčšiu zodpovednosť za seba, vrátane potreby aktívnejšieho prístupu k vlastnému zabezpečeniu. Naopak, spoliehať sa na štátny pilier o 20-30 rokov pri dnešných deficitoch Sociálnej poisťovne považujeme skôr za špekulatívne.
Nesystémový populistický nástroj minimálnych dôchodkov nemôže slúžiť ako argument na vyššie zdanenie dnešných živnostníkov, živnostníci za minimálny dôchodok nelobovali. Pre mnohých môže byť toto zvýšenie likvidačné a ich príspevok do dôchodkového systému nebude vyšší, ale nulový.
Druhý plesk
Ak prvé opatrenie je facka, tak druhé už rovno KO úderom pre mikroživnostníkov. Je prezentované pod nezmyselným názvom ako „rušenie prázdnin“. Nie, živnostník nemá žiadne „prázdniny“, neplatenie sociálnych odvodov v prvých 12-18 mesiacoch živnosti (presný počet závisí od dátumu začatia činnosti) vyplýva z daňovo-odvodového systému. Odvody sa platia na základe podaného daňového priznania, ktoré, pochopiteľne, v prvý rok neexistuje.
Ale nechajme politickú lingvistiku. Toto opatrenie zavádza druhú vrstvu minimálneho vymeriavacieho základu pre sociálne odvody vo výške 26 % priemernej mzdy. Už tento samotný fakt predstavuje nesystémový krok, keďže po novom budeme mať minimálny sociálny odvod z 26 % priemernej mzdy, a potom minimálny sociálny odvod zo 60 % priemernej mzdy.
Povinnosť platiť tento odvod automaticky už po 6 mesiacoch od začatia podnikania bude mať dopady na vznik nových živností, pretože zvyšuje finančné náklady takéhoto rozhodnutia. Odradí najmä nízko kvalifikovaných a tých, ktorí majú malé finančné rezervy. Analýza ministerstva počíta s dopadom na 42 000 živnostníkov vo výške 16 miliónov eur. To znamená dodatočný náklad 381 eur na jedného nového živnostníka.
To je ale len rozcvička. Týmto opatrením prestáva existovať hranica (ne)platenia sociálnych odvodov, ktorá má výšku 9 144 eur ročných príjmov v roku 2025.
Znamená to, že aj živnostníci s ročnými príjmami pod 9 144 eur budú musieť platiť mesačne minimálny sociálny odvod vo výške 131 eur a 34 centov.
Napríklad živnostník-dôchodca s príjmom 250 eur mesačne by pôvodne platil len 16 % zdravotný odvod, teda 10,8 eur mesačne. Po novom však bude platiť aj 131,34 eur sociálny odvod. Z mesačných tržieb 250 eur tak na zdravotných a sociálnych odvodoch zaplatí 142 eur, teda 57 %![2]
Polopate napísané, každý živnostník s tržbami do 1 705 eur ročne bude musieť zaplatiť viac odvodov, ako sú jeho príjmy.
Takéto nastavenie je očividne likvidačné pre väčšinu tých mikroživnostníkov, ktorí riadne fakturujú všetky tržby. Zhruba 196 000 živnostníkov dnes nemá povinnosť platiť sociálne odvody kvôli nízkym príjmom. Odrátajme zhruba 42 000 novozaložených, ostáva 154 000 aktívnych mikroživnostníkov podnikajúcich viac ako rok. Ministerstvom odhadovaný výnos z tejto skupiny živnostníkov je 113 miliónov v prvom roku (734 eur na osobu ročne) a 232 miliónov (1506 eur na osobu ročne) v druhom roku, kedy začnú platiť už plných 12 mesiacov.
Čiernota ani s.r.o.čka nemusia pomôcť
Keď sme tieto čísla prezentovali na sociálnych sieťach, okrem rozhorčenia boli typické aj reakcie „budú robiť na ruku“, prípadne „prejdú na s.r.o.“.
Áno, časť mikroživnostníkov je „mikro“ len z pohľadu faktúr, nie reálnej činnosti. No existuje množstvo činností, kedy fungovanie pomocou nezdokladovanej hotovosti nie je reálne. Je to väčšina činností, kde zákazníkom živnostníka nie je fyzická osoba, ale právnická osoba, ktorá chce náklady do vlastného účtovníctva. Nehovoriac o tom, že už ani predaj v stánkoch a podobne nie je vďaka častým kontrolám až taký Klondike, ako kedysi.
S.r.o. to v balíku schytali menej, ale nie je to všeliek. Fungovanie pod obchodnou spoločnosťou si vyžaduje nie úplne lacné účtovné služby, prináša nemožnosť legálne disponovať firemnými peniazmi na súkromné účely, nesie so sebou daň z dividend aj prísnejšiu transakčnú daň, povinnosť platiť zdravotný odvod ostáva, prináša nové povinnosti ako zápis údajov o konečnom užívateľovi výhod do obchodného registra, šance na hypotéku klesajú k nule, podnikanie sa nedá prerušiť a likvidácia spoločnosti po skončení činnosti tiež nie je triviálna. Pre mikroživnostníka s príjmom pár tisíc eur ročne s.r.o. nedáva veľký zmysel.
Miesto prezentovaného nesystémového riešenia existuje riešenie systémové: ročné zúčtovanie sociálnych odvodov spolu so zavedením nezodvodniteľného minima a znížením stropu na úroveň Česka vo výške 4-násobku ročnej priemernej mzdy. To by znamenalo férové platenie sociálnych odvodov a zároveň vytvorilo ochrannú bublinu pre začínajúcich podnikateľov a pre mikroživnostníkov, pre ktorých táto činnosť predstavuje len formu privyrobenia si. Ale zúčtovanie sociálnych odvodov zavádzajú vlády už 20 rokov a nedarí sa. Pretože to je skutočná reforma.
Živnostenská skúsenosť je základná škola podnikania. Je inkubátorom budúcich väčších podnikateľských projektov. Samostatnosť a zodpovednosť v podnikaní núti k vyššej ekonomickej zodpovednosti. Živnostníci zároveň predstavujú tú časť spoločnosti, ktorá je kanárikom v bani zložitých a nákladných štátnych regulácií. Oni sa neprikrývajú tučnou perinou čoraz hrubšieho Zákonníka práce. Sú to ľudia, ktorí sú ochotní riskovať, a tým objavovať nové príležitosti. Ekonomika takých ľudí potrebuje, štát by ich mal motivovať, nie trestať.
[1] Predstavuje to hrubú mzdu 734 eur mesačne, čo je pod úrovňou minimálnej mzdy. Môžeme však uvažovať o zamestnancovi, čo má napríklad 80 %-ný úväzok.
[2] V niektorých prípadoch v závislosti od poberaného dôchodku či mzdy takémuto živnostníkovi vyjde ešte aj povinnosť nenulovej dane z príjmu fyzickej osoby. Tá by v našom príklade bola okolo 78 eur ročne.